Prevención del lavado de activos en seguros: claves del 4º Ciclo de Capacitación AACMS
El pasado 1 de septiembre, Tomás Mendy brindó una exposición técnica sobre los estándares internacionales del GAFI y la normativa argentina aplicable al sector asegurador. La diferencia entre cumplir formalmente y tener un sistema realmente efectivo fue el mensaje central de una jornada imprescindible para operadores del mercado.

En el marco del Ciclo de Capacitación 2026 organizado por la Asociación Argentina de Cooperativas y Mutualidades de Seguros (AACMS), se llevó a cabo una nueva charla técnica con la disertación de Tomás Mendy sobre “Prevención del Lavado de Activos y Financiamiento del Terrorismo en el Sector Asegurador”.
El GAFI y los estándares internacionales
La exposición arrancó con un repaso del rol del Grupo de Acción Financiera Internacional (GAFI), organismo intergubernamental que desde 1989 establece los estándares mundiales en la materia. Mendy subrayó un punto clave: aunque las recomendaciones del GAFI no son jurídicamente vinculantes, su incumplimiento tiene consecuencias concretas y severas para los países, incluyendo la inclusión en listas grises o negras con impacto directo en el acceso al sistema financiero internacional.
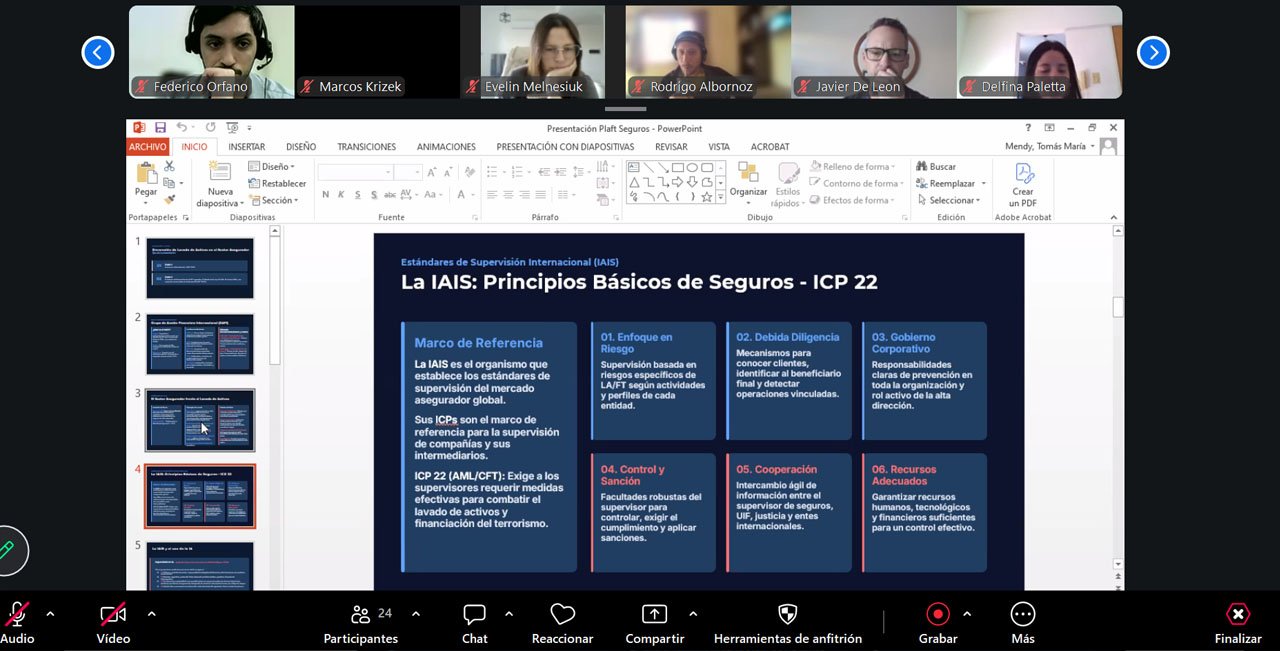
En línea con esto, presentó la guía del GAFI de 2018 para el sector asegurador y el principio 22 de la IAIS, que exige medidas efectivas para combatir el lavado de activos con un enfoque basado en riesgo. Las compañías de seguros y sus intermediarios están expresamente incluidos en las definiciones de instituciones financieras sujetas a estos estándares.
El sistema argentino: UIF, Superintendencia y la Ley 25.246
En la segunda parte, el disertante se concentró en el marco local. La Ley 25.246 crea la Unidad de Información Financiera (UIF) como organismo rector y establece una red de sujetos obligados —entre ellos, las compañías de seguros— que deben reportar operaciones sospechosas y cumplir con la normativa preventiva.
Un punto destacado fue el doble rol de la Superintendencia de Seguros de la Nación: actúa simultáneamente como sujeto obligado y como organismo de colaboración específica. Para eso cuenta con dos equipos diferenciados: uno de análisis de operaciones inusuales y otro de inspección, que trabajan con una matriz de riesgo para supervisar a las compañías con frecuencias distintas según su nivel de exposición.
La Resolución 126/2023: los cuatro pilares del régimen general
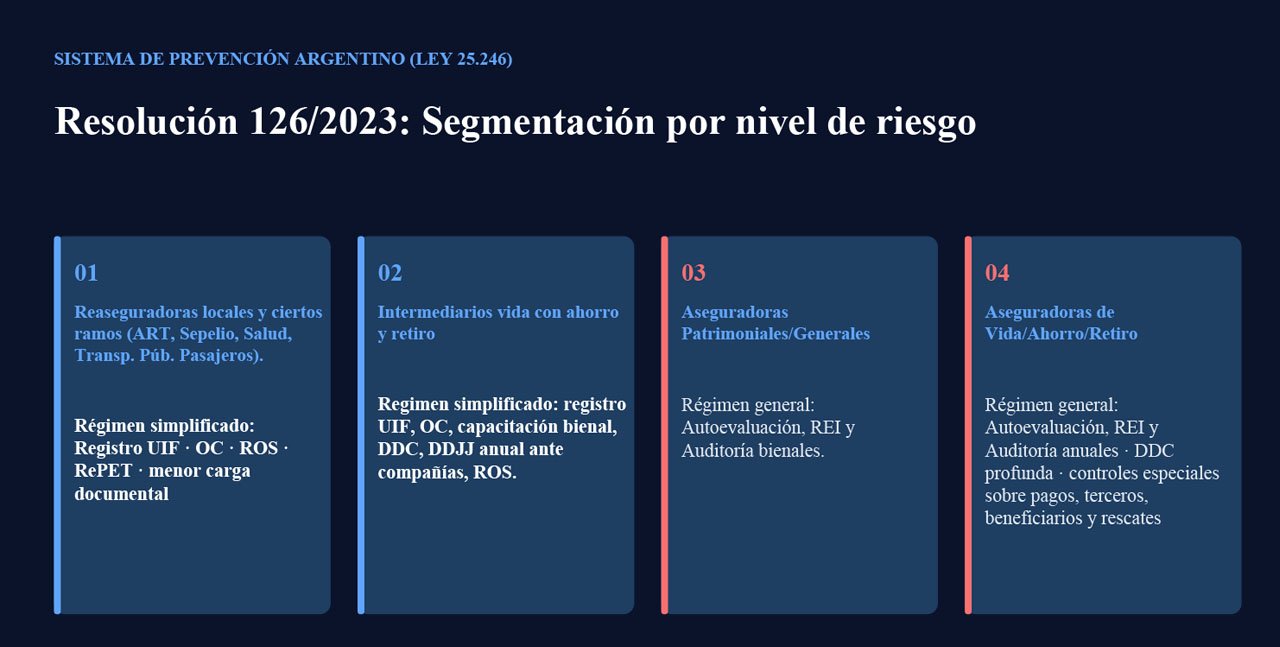
Mendy detalló la Resolución SSN 126/2023, que organiza el sistema de prevención en cuatro pilares:
- Autoevaluación de riesgos: análisis de clientes, productos, canales de distribución y zonas geográficas.
- Estructura de cumplimiento: oficial de cumplimiento, comité de prevención, manuales de procedimiento y capacitación continua.
- Debida diligencia de clientes: segmentación en tres niveles de riesgo (bajo, medio y alto) con procedimientos específicos para casos como pagos en efectivo o beneficiarios finales de difícil identificación.
- Monitoreo continuo: sistemas tecnológicos automatizados para detectar transacciones inusuales, con especial énfasis en seguros de vida con componente de ahorro e inversión.
El disertante también señaló que la incorporación de inteligencia artificial en los sistemas de monitoreo requiere responsabilidad humana, robustez técnica y transparencia en las decisiones automatizadas.
Cumplimiento formal vs. sistema efectivo
El cierre de la charla fue contundente: existe una diferencia sustancial entre cumplir formalmente con la normativa y contar con un sistema que realmente prevenga el lavado de activos. Para que ese sistema sea efectivo, es indispensable una cultura de cumplimiento genuina, con compromiso activo del directorio y la alta gerencia, no solo del área técnica o legal.
¡Agradecemos a Tomás Mendy por su exposición y a todos los participantes por su presencia!